Sozialversicherung Schweiz
Inhaltsverzeichnis

Die Sozialversicherung Schweiz ist ein zentraler Bestandteil des sozialen Netzes und basiert auf dem international bekannten 3-Säulen-Prinzip. Ziel dieses Systems ist es, die Bevölkerung in allen Lebenslagen abzusichern – von Alter und Invalidität über Krankheit und Unfall bis hin zu Arbeitslosigkeit. Dabei verbindet die Sozialversicherung staatliche Leistungen mit betrieblicher Vorsorge und privater Eigeninitiative.

Die erste Säule sichert die Grundversorgung im Alter oder bei Erwerbsausfall, die zweite Säule ergänzt diese durch die berufliche Vorsorge über Pensionskassen, und die dritte Säule ermöglicht individuelle Vorsorgelösungen mit steuerlichen Vorteilen. Ergänzend bestehen weitere obligatorische Versicherungen wie Kranken-, Unfall- und Arbeitslosenversicherung.

Besonders für Grenzgänger zwischen Deutschland und der Schweiz ist es wichtig, die Regelungen der Sozialversicherung Schweiz genau zu kennen, da Fehler bei der Zuordnung existenzielle Folgen haben können. Ein solides Verständnis schützt vor Risiken und sorgt für finanzielle Sicherheit.

Sozialversicherungssystem der Schweiz

Das Verhältnis Deutschland-Schweiz ist ein Spezialgebiet im Steuer- und Sozialversicherungsrecht. Unzählige Gerichtsentscheidungen sind ein lebendiger Beweis dafür, dass die Rechtslage eher diffus als klar ist. Weder der deutsche noch der Schweizer Gesetzgeber scheinen willens und entschlossen, das übergeordnete Europäische Recht zu 100% zu akzeptieren und umzusetzen. 

Dabei setzen sie auch auf die sog. normative kraft des Faktischen. Man schafft erstmal eine vermeintliche Rechtslage. Wem das nicht passt, der soll sich in langwierigen Prozessen durchboxen. Für die betroffenen Bürger ist es jedoch langwierig, anstrengend und teuer, sich notfalls über alle Instanzen bis zu den höchsten nationalen Gerichten und bis zum Europäischen Gerichtshof durchzukämpfen. 

Es lohnt sich aber, zumindest die schon ergangenen Urteile zu kennen und sich mithilfe erfahrener Berater kauf die Hinterbeine zu stellen. Denn Fehler können existenzbedrohend sein, was sich an folgendem Beispiel zeigt:

Tausende von Grenzgängern mit Wohnsitz in Deutschland pendeln täglich zu ihrem Arbeitsplatz in der Schweiz oder arbeiten dort als sogenannte Wochenaufenthalter. Abgesehen von denen, die mehr als 25% ihrer Arbeitszeit in Deutschland leisten, zum

Beispiel im Home-Office, oder solchen Arbeitnehmern, die neben dem Schweizer Arbeitsverhältnis auch noch ein weiteres haben, sind die meisten dieser Personen dem Schweizer Sozialversicherungssystem zugeordnet. Viele kennen sich aber mit dem System nicht aus.

3-Säulen-Prinzip

Das Sozialversicherungssystem der Schweiz basiert auf dem sogenannten Drei-Säulen-Prinzip. Es kombiniert staatliche, berufliche und private Vorsorgeelemente, um die Bevölkerung gegen zentrale Lebensrisiken wie:

  • Ändern
  • Ungültigkeit
  • Tod
  • Krankheit
  • Unfall
  • Arbeitslosigkeit


abzusichern
. Ziel ist es, zunächst die Existenz zu sichern (1. Säule), dann den gewohnten Lebensstandard aufrechtzuerhalten (2. Säule) und schließlich individuelle Vorsorgelücken privat zu schließen (3. Säule).

1. Säule

Die erste Säule ist die staatliche Grundversicherung. Sie umfasst die Alters- und Hinterlassenenversicherung (AHV), die Invalidenversicherung (IV) sowie die Erwerbsersatzordnung (EO) und die Ergänzungsleistungen (EL).

Die AHV sichert die Altersrente sowie Leistungen für Hinterbliebene (Witwen, Waisen), die IV schützt bei Invalidität und fördert berufliche Wiedereingliederung. Die EO entschädigt u. a. Militärdienstleistende, Mütter, Väter und Erwerbstätige während Mutterschaft, Vaterschaft oder Betreuungspflichten. Die Beiträge zur 1. Säule werden paritätisch von Arbeitgebern und Arbeitnehmern getragen.

Selbständigerwerbende zahlen den Gesamtbeitrag selbst. Die Beitragspflicht beginnt am 1. Januar nach Vollendung des 17. Lebensjahres bei Erwerbstätigkeit.

2. Säule

Die zweite Säule, die berufliche Vorsorge (BVG), ist für Arbeitnehmer ab einem Jahreslohn von 22’050 CHF (Stand 2025) obligatorisch. Sie wird durch Pensionskassen organisiert und soll in Ergänzung zur AHV den gewohnten Lebensstandard im Alter, bei Invalidität oder im Todesfall erhalten. Die Beiträge werden ebenfalls paritätisch finanziert. Der versicherte Lohn reduziert sich um den sogenannten Koordinationsabzug, sodass nicht der gesamte Bruttolohn versichert ist. 

Die BVG basiert auf dem Kapitaldeckungsverfahren: Das individuelle Altersguthaben wird über die Jahre angespart und verzinst.

3. Säule

Die dritte Säule ist die private Vorsorge und gliedert sich in die gebundene Vorsorge (Säule 3a) und die freie Vorsorge (Säule 3b). 

Die Säule 3a ist steuerlich begünstigt: Erwerbstätige können freiwillig Beiträge einzahlen (bis zu 7’056 CHF jährlich für Angestellte im Jahr 2025), die vom steuerbaren Einkommen abgezogen werden können. Die Auszahlung erfolgt frühestens fünf Jahre vor dem Rentenalter. 

Die Säule 3b umfasst alle übrigen Formen der privaten Vorsorge wie Lebensversicherungen, Wertpapiere oder Immobilien und ist steuerlich nicht privilegiert.

Weitere obligatorische Versicherungen

Neben diesen drei Säulen bestehen weitere obligatorische Versicherungen. 

Die Krankenversicherung (KVG) ist für alle in der Schweiz wohnhaften Personen obligatorisch. Sie deckt Behandlungskosten bei Krankheit ab und wird vollständig durch individuelle Prämien finanziert – es gibt keine Arbeitgeberbeteiligung. 

Die Unfallversicherung (UVG) ist für alle Arbeitnehmer mit mehr als acht Stunden Wochenarbeitszeit Pflicht und deckt Berufsunfälle sowie – je nach Anstellungsumfang – auch Nichtberufsunfälle. Die Prämien für Berufsunfälle übernimmt der Arbeitgeber, die für Nichtberufsunfälle der Arbeitnehmer. Selbständige müssen sich freiwillig versichern.

Die Arbeitslosenversicherung (ALV) ist ebenfalls obligatorisch für Arbeitnehmer und wird bis zu einem Jahreslohn von 148’200 CHF mit 2,2 % des Lohns (paritätisch) finanziert. Darüber hinaus fällt ein Solidaritätsbeitrag an. Die ALV deckt Arbeitslosengeld, Kurzarbeit und Insolvenzentschädigungen.

Weitere familienbezogene Leistungen sind die Familienzulagen, die kantonal geregelt sind, sowie Entschädigungen für Mutterschaft (14 Wochen) und Vaterschaft (2 Wochen) über die Erwerbsersatzordnung.

Die Verwaltung des Systems erfolgt dezentral durch verschiedene Träger: Die AHV/IV wird durch kantonale Ausgleichskassen organisiert, die Krankenversicherung durch private, staatlich regulierte Krankenkassen, die berufliche Vorsorge über Pensionskassen, die Unfallversicherung über die SUVA oder private Anbieter und die Arbeitslosenversicherung über das Staatssekretariat für Wirtschaft (SECO) und die Regionalen Arbeitsvermittlungszentren (RAV).

Fazit

Zusammenfassend lässt sich sagen, dass das Schweizer Sozialversicherungssystem ein stark individualisiertes, beitragsorientiertes und mehrsäuliges Modell ist, das eine
Kombination aus staatlicher Absicherung, betrieblicher Vorsorge und Eigenverantwortung verlangt. 

Für Selbständigerwerbende gelten teilweise abweichende Regeln – sie sind beispielsweise nicht obligatorisch bei der ALV, BVG oder UVG versichert, können sich aber freiwillig anschließen.

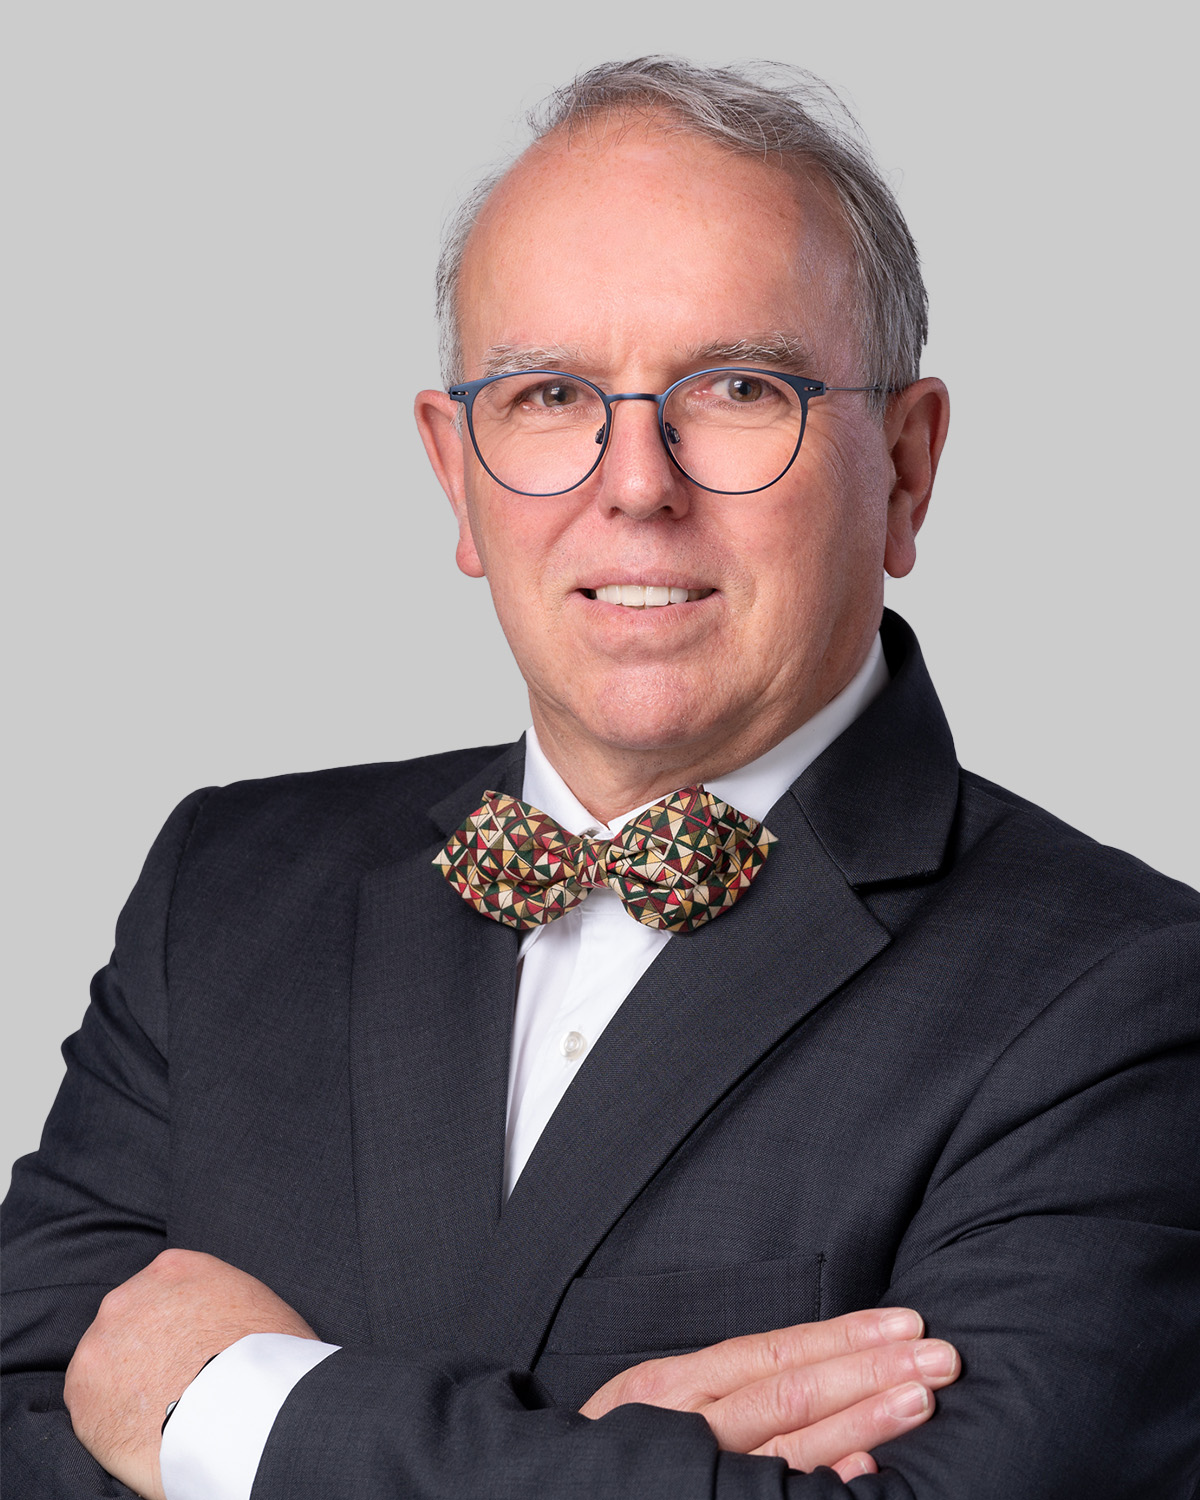
Jürgen Bächle
Jürgen Bächle

ist seit 1989 als selbständiger Steuerberater und Experte im internationalen Steuerrecht tätig und seit über 20 Jahren Mitglied im Vorstand des Deutschen Steuerberaterverbandes Baden-Württemberg, DSTVBW.

Social

Sie sehen gerade einen Platzhalterinhalt von Vimeo. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.

Mehr Informationen
Steuerberatung International

artax berät international tätige mittelständische Unternehmen und Privatpersonen fachübergreifend in allen Belangen des deutschen und internationalen Steuerrechts und angrenzender Gebiete sowie bei der Unternehmensstrategie und Standortfragen.

Fachspezifisches Expertenwissen

Überzeugen Sie sich von unserer Expertise auf dem Gebiet des nationalen und internationalen Steuerrechts, erfahren Sie mehr von aktuellen Rechtsprechungen sowie Grenzgänger-Themen und profitieren Sie von unserem fundierten Fachwissen über die Erstellung individueller Steuerstrategien. Ihre steuerrechtliche Wissensdatenbank – artax